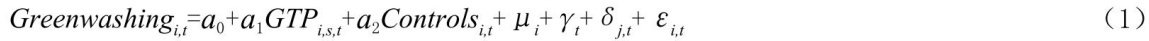
内容提要:“十五五”时期,我国房地产市场供求关系发生重大变化,行业加快向存量提质和高质量发展转型。文章在梳理制度沿革和相关文献的基础上,结合房地产投资、税收收入、地方财政及债务运行情况,分析土地增值税改革的宏观经济逻辑。研究认为,土地增值税在调节增值收益、规范市场和筹集地方收入方面发挥了积极作用,但现行税率级距、扣除及预征清算制度对城市更新等现代化建设项目的适应性有待提高。对此,“十五五”时期应
内容提要:长期护理保险税收优惠是因应人口老龄化国家战略的税法路径,税收优惠借管制诱导手段追求长期护理保险护理需求目的,彰显长期护理保险领域税收减让的正当性根基。该减让之税收是国家财权所优惠之税款,应以长期护理保险财政事权划分和法定原则恪守作为其实质和形式限度。长期护理保险税收优惠属于法律保留事项,具体而言,应在法际整合语境下,协同设计税法和社会保险法的税收优惠条款;在法定原则定位下,构建涵盖税收
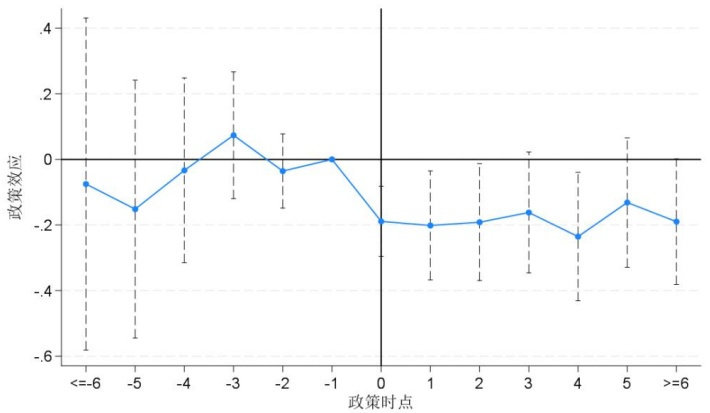
内容提要:税收征管数字化建设在提高企业涉税信息透明度的同时,也可能带来“漂绿”等策略性操纵行为的非预期后果。为此,文章以分批实施的金税三期工程为准自然实验,构建多期双重差分模型进行实证检验,研究发现,以金税三期工程为代表的税收征管数字化加剧了企业的“漂绿”行为。机制检验表明,金税三期工程非预期地减少了企业冗余资源并加剧了企业风险压力,为企业采取策略性“漂绿”行为提供了动因。进一步地,异质性分析结
内容提要:企业实际税负能否随经营状况变化作出适配性调整,是税收治理精准性的重要体现。文章以金税三期工程分省上线为政策冲击,选取2010—2024年中国A股上市公司数据,采用多期双重差分模型,检验税收征管数字化对企业税负粘性的影响。实证结果表明,金税三期工程实施后,企业税负粘性明显下降,其营业收入下行时税收支出回落不足的问题得到缓解,税负变动与经营状况之间的匹配性有所增强。进一步分析发现,税收征管
内容提要:文章基于2012—2024年上市企业数据构建多期双重差分模型,考察亏损后转延长是否以及如何扩展企业实体技术创新边界。研究结果表明,亏损后转延长显著促进企业进入以往未涉足或技术距离较远的实体创新领域,推动创新结构由集中式深化向多元化外溢转型,促进实体技术创新边界扩展。机制分析结果表明,亏损后转延长促使企业增加创新投入、优化人力与资本配置,从而发挥资源配置的杠杆效应。异质性分析结果表明,政
内容提要:数字经济深度重构全球商业生态与税收治理逻辑,OECD于2026年发布的《增值税数字连续交易报告:引入与运营的政策与设计考量》构建了全球增值税数字化征管的统一框架。文章系统梳理DCTR报告的核心内涵、六大设计框架与全球实践成效,结合税收征管3.0理念,剖析DCTR对增值税制度技术基础与运行逻辑、主体角色与责任配置、征管范式与合规生态、国际税收治理协调等方面的深层重塑,立足我国现行增值税数
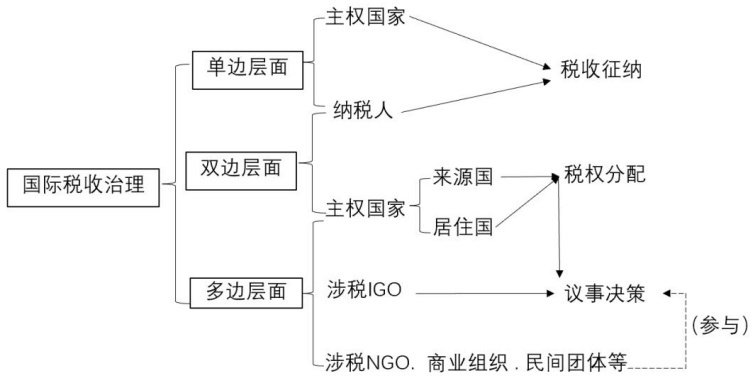
内容提要:国内学界对于“国际税收治理”的研究约发端于2013年,学者们结合在世界范围内孕育成熟的“治理”理论,并且参考肇始于20世纪末的域外“国际税收治理”相关研究成果,对其中的理论与实践展开分析和研判。然而,现有研究对作为理论基石的“国际税收治理”的阐释,以及对其体系形成的剖析略显不足且存在分歧,而对这些内容的研究与完善,恰有利于促进该领域全面统一的学术体系与话语体系的形成。鉴于此,文章剖析国
内容提要:个人出租住房的名义税负与实际税负长期存在落差,培育租赁市场的政策考量和征管可行性约束是其缘由。《住房租赁条例》确立的信息共享机制,使税务机关具备了低成本掌握大量租赁信息并进行普遍征税的可能性。在此情况下,征税模式的选择成为需进一步讨论的问题。从培育市场的角度出发,有必要在调整名义税负的基础上推行据实课税。经综合分析与现实推演,个人出租住房的税负水平应定位于租金收入的2%左右,并在不同出
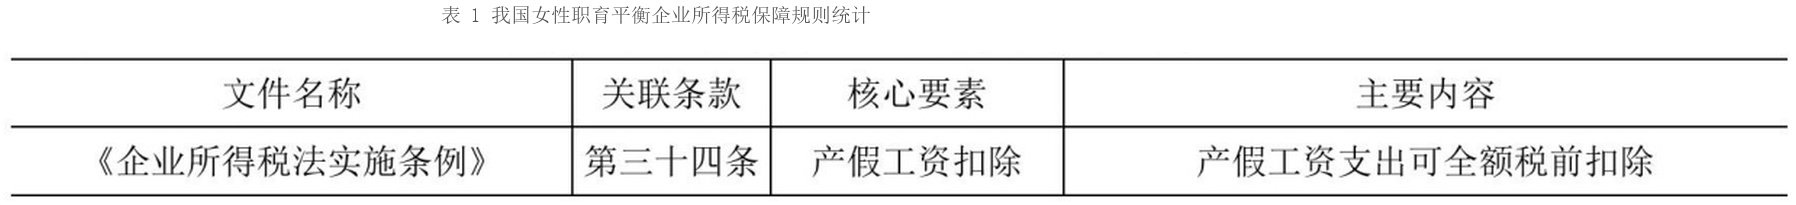
内容提要:企业招聘、升职、加薪过程中女性往往因生育可能处于劣势状态,增加了其平衡工作与生育的难度。企业所得税法与企业收益密切关联,以女性职育平衡视角审视发现企业所得税保障存在立法疏漏、税负较重、程序低效等难题,究其原因在于成本收益的错位、税收中性的稳定特质、信息不对称的持续限制、税法规则的滞后性。为平衡女性职育冲突,企业所得税治理理念应实现税收形式公平至实质公平的跃升、税收经济效率与社会效率的共