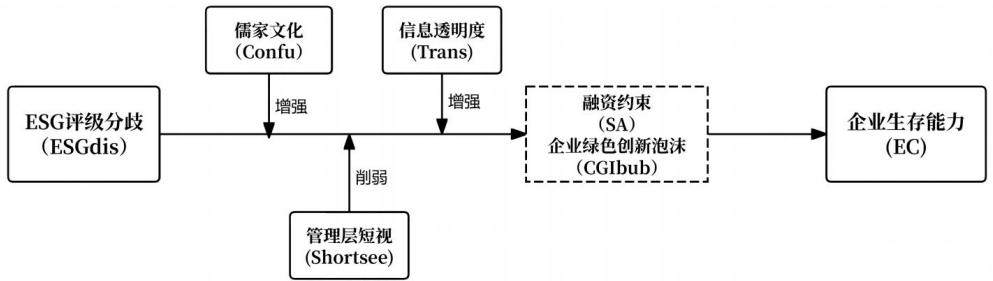
摘要:为明确 ESG 分歧对企业生存能力的影响方向与作用机制,以 2017—2023 年我国 A 股上市企业为研究样本,根据 6 家 ESG 评级机构的评级数据,采用主成分分析法构建企业生存能力综合指数,用高维固定效应模型开展实证检验。结果表明:ESG 评级分歧对企业生存能力呈现正 U 型影响;融资约束和企业绿色创新泡沫在 ESG 评级分歧和企业生存能力之间起到了中介作用;企业积极构建儒家文化氛围、提升信息透明度能够起到降低 ESG 评级分歧的效果,反之,管理层的短视行为会加大 ESG 评级分歧;ESG 评级机构数量的增加能够加大 ESG 评级分歧效果。研究结果可为金融监管部门完善 ESG 评级行业规范、企业优化可持续发展策略及投资者理性决策提供参考。
摘要:为探究制造业企业 ESG 表现与外部预期的偏离对其债务融资成本的影响机制,以 2016—2023 年中国 A 股制造业上市公司为研究样本,采用上海华证 ESG 评级体系构建 ESG 期望落差指标,通过基准回归、中介效应检验及异质性分析开展实证研究。结果表明:ESG 期望落差扩大会增加制造业企业债务融资成本;企业不确定性风险加剧与企业声誉受损对增加制造企业债务融资成本发挥双重中介作用;西部地区制造企业债务融资成本对 ESG 期望落差的敏感度更高。
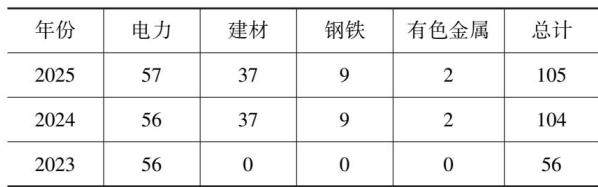
摘要:在全国碳市场逐步扩容与配额收紧的背景下,不同行业碳会计核算的差异性问题日益凸显。以2025年湖北省105家重点排放企业为研究对象,分析其区域集聚特征并选取代表性案例开展深入研究。结果表明:湖北省重点排放企业“东钢、中电、西材”存在区域集聚特征;区域集中度通过“区域-行业”约束机制塑造企业差异化的碳会计实践路径,鄂中电力集群呈现“配额盈亏主导型”会计,鄂西建材集群形成“技术减排资产型”会计,鄂东钢铁集群则展现出“交易与生产协同型”会计;企业碳会计实践深受地理区位与产业集聚等外部结构性因素的影响。研究结果为理解碳会计的区域异质性提供了新视角,也为构建分类引导、精准施策的碳市场会计监管体系提供了经验依据。
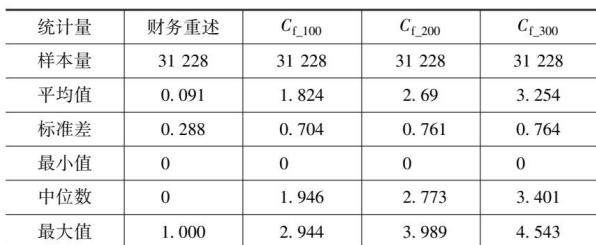
摘要:在传统文化复兴与资本市场深化改革的双重时代背景下,探究非正式制度对企业财务信息质量的影响机制。选取2014—2023年沪深A股上市公司数据研究样本,实证检验儒家文化对企业财务重述行为的影响及作用边界。结果表明:儒家文化影响力与企业财务重述概率呈显著负相关,该结果经替换被解释变量、自变量滞后一期、剔除直辖市样本等稳健性检验后依然成立;正式制度与儒家文化在约束财务重述行为中存在替代效应,市场化程度越低,儒家文化的治理作用越强;外来文化冲击会显著弱化儒家文化的治理效应,在董事(监事、高管)无海外经历的企业中,儒家文化对财务重述的抑制作用更为突出。研究证实儒家文化可有效弥补正式制度约束的缺陷,在提升会计信息质量方面发挥积极治理功能。
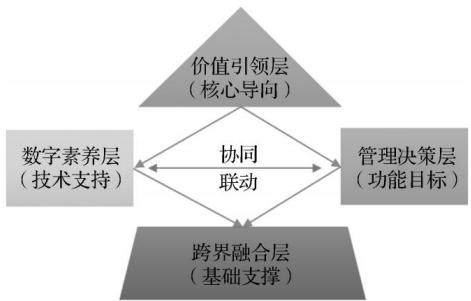
摘要:随着会计学专业被正式纳入国家控制布点体系,会计人才培养步入以质量提升与结构优化为核心的战略转型阶段。基于制度理论与能力素质模型的双重视角,结合对就业市场的实证分析,阐释国家控制布点政策所承载的强制性、规范性和模仿性等三重制度压力及其对会计教育生态的结构性形塑作用,揭示当前会计就业市场基础核算岗位过剩与智能复合型人才紧缺并存的结构性矛盾,构建包含价值引领、数字素养、管理决策与跨界融合等四维能力框架。培养模式从“核算逻辑”向“算法逻辑”“共识机制”转变,为国家控制布点政策与新文科建设双重背景下的会计教育改革提供理论参考与实践框架。
摘要:印制电路板(PCB)行业是电子信息产业的核心基础领域,具有技术密集、工序繁杂、定制化程度高且受原材料价格波动影响显著的特点。当前数字化转型战略持续推进,传统全面预算管理模式已难以满足企业高质量发展需求。数据画像技术依托多源数据整合与精准特征刻画,能够有效解决传统预算管理中数据脱节、管控粗放、适配性不足等实际问题,为预算管理创新升级提供有力支撑。针对PCB行业传统全面预算管理模式难以适配数字化转型与绿色发展需求的问题,以S线路板电子科技股份公司为研究样本,结合数据画像应用逻辑,梳理PCB行业全面预算管理的适配要点,剖析该公司预算管理的核心困境并提出优化策略,为S公司及同类型PCB企业提供参考与实践方案。
摘要:为探究数字化转型对资本市场稳定性的影响机制,以沪深A股2010—2023年上市公司为研究样本,采用面板回归模型、调节效应模型与中介效应模型,实证检验企业数字化转型对股价崩盘风险的影响。结果表明:企业数字化转型能够有效抑制股价崩盘风险;企业盈利能力对二者关系具有负向调节作用;投资效率在数字化转型与股价崩盘风险之间发挥部分中介作用;数字化转型的风险抑制效应在非制造业企业与国有企业中更为显著。
摘要:住房公积金资金规模庞大,财务管理风险防控直接关乎缴存职工权益与制度的可持续性。为保障住房公积金安全、维护职工权益和促进住房公积金制度的可持续发展,有效应对数字化转型带来的财务风险挑战,结合数字化转型实践,在剖析数字化转型背景下传统风险的衍生形态与新型风险的基础上,提出完善法规政策、构建资金管理体系、强化实操管控、筑牢安全防线、加强技术融合与人才培养等5大防控措施,构建全方位、多层次的风险防控体系。同时,住房公积金管理中心应进一步提高思想认识、加大数字化建设投入、深化数字化技术与财务管理的深度融合、持续完善风险防控体系、提升风险防控能力,确保住房公积金资金安全、推动住房公积金制度可持续发展、更好地保障缴存职工的权益。
摘要:针对财务治理与财务管理在实践中被人为割裂的问题,引入共生理论构建“基因-环境-功能”三维分析框架,系统阐释二者共生的内在逻辑。结果表明:财务治理为财务管理提供制度边界与激励约束,财务管理为财务治理输送信息基础与价值验证,二者通过财权流与资金流的耦合实现动态平衡;“治理嵌入管理、管理反哺治理”的双向融合路径,可为上市公司优化财务体制、提升价值创造能力提供理论基础。